Adicione nosso site às suas fontes preferidas para acompanhar nossas notícias. 📰
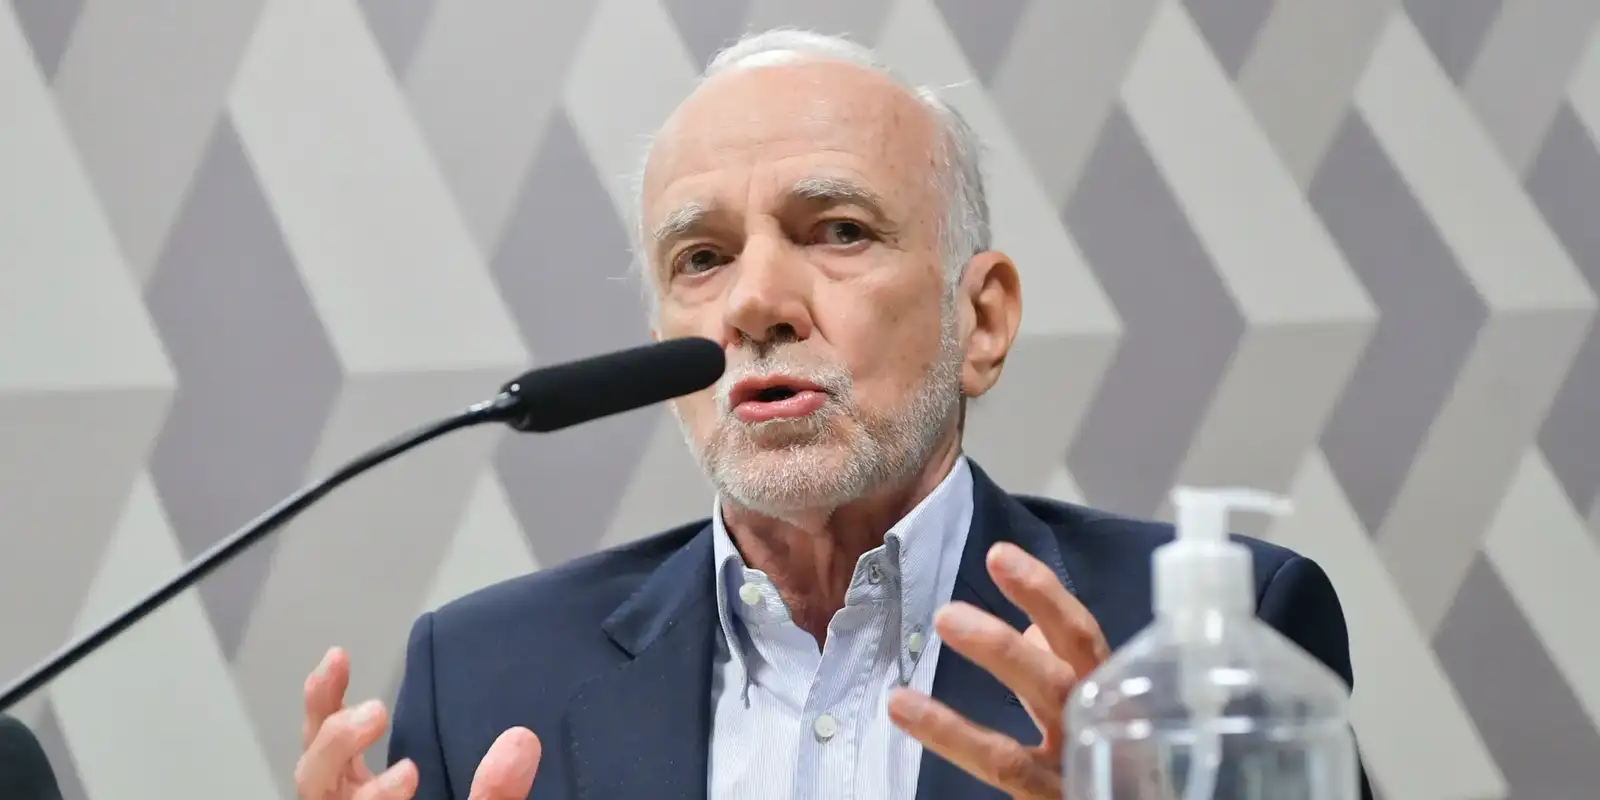
O economista André Lara Resende, um dos formuladores do Plano Real, acusa o Banco Central de ser o verdadeiro gerador do desequilíbrio fiscal no Brasil ao manter a taxa Selic em patamares elevados. Em artigo recente, o especialista sustenta que o pagamento de juros sobre a dívida pública, e não as despesas com serviços essenciais, representa o principal vilão das contas do governo.
Com PhD pelo Massachusetts Institute of Technology (MIT) e ex-presidente do BNDES, Lara Resende contesta abertamente a visão do mercado financeiro. Para ele, a justificativa da autoridade monetária para manter a Selic em 13,75% ao ano baseia-se em uma teoria anacrônica que prejudica o desenvolvimento do país.
O especialista critica analistas e veículos de comunicação por atribuírem a crise orçamentária ao déficit primário. Segundo o autor do ensaio "Eu Acuso: Uma Proposta para Eliminar os Juros Absurdos", existe uma confusão entre os interesses de rentistas e a verdadeira racionalidade econômica.
Por outro lado, o Banco Central defende que a manutenção de juros altos é indispensável para conter a inflação e mitigar os riscos do resultado primário negativo, cenário em que as despesas superam as arrecadações federais sem considerar os juros da dívida.
Dívida pública e o custo dos juros
Apesar de admitir ineficiências na alocação de recursos públicos — citando distorções em emendas parlamentares e privilégios —, o economista enfatiza que o déficit primário brasileiro é pequeno em comparação internacional.
O crescimento da dívida pública, que saltou de 71,7% do PIB em 2022 para aproximadamente 82,9% em agosto de 2026, é impulsionado pelo déficit nominal. Este indicador, inflado pelos juros, aproxima-se de 10% do PIB, consumindo mais de R$ 1,1 trilhão em 12 meses.
Lara Resende pontua que o saldo das contas sem o serviço da dívida está praticamente equilibrado. Portanto, exigir cortes profundos em despesas sociais não resolverá a trajetória de endividamento sem a redução simultânea da taxa básica de juros.
Efeitos sobre a inflação e novo modelo fiscal
Embora o Comitê de Política Monetária (Copom) defenda que a Selic alta reduz a demanda e estabiliza preços, o ex-diretor do BC rebate a eficácia continuada desse dogma. Ele afirma que a relação tradicional entre desemprego e inflação perdeu sustentação empírica.
Para o especialista, eventuais pressões inflacionárias decorrentes da queda dos juros seriam transitórias e de curto prazo. O verdadeiro obstáculo da economia nacional seria a taxa Selic descolada do crescimento potencial.
Como alternativa, Lara Resende sugere a criação de um novo regime monetário e fiscal de longo prazo. A proposta prevê que o BC fixe metas conjuntas para inflação e juros por períodos de quatro a cinco anos, alinhando a Selic ao crescimento do PIB.
Para evitar oscilações bruscas no mercado cambial durante essa transição, a autoridade monetária utilizaria suas reservas internacionais, hoje superiores a US$ 350 bilhões, garantindo a estabilidade da moeda nacional.